 Před prudkým tempem zadlužování domácností spotřebitelskými úvěry a nevyhovujícím legislativním prostředím v této oblasti varují čeští intelektuálové a politici sdružení do iniciativy Stop lichvě!. Podle nich může rostoucí zadlužování odstartovat v České republice krizi podobnou té, k níž došlo začátkem podzimu ve Spojených státech.
V posledních deseti letech vzrostla zadluženost domácností ve vztahu k HDP z 5,7 na 20,5 procenta, ročně se absolutní zadlužení obyvatelstva zvyšuje asi o třetinu. Očekává se, že poměr dluhu k hrubým disponibilním příjmům se letos vyšplhá na 57 procent. To je sice výrazně méně, než je běžné ve světě, alarmující je však tempo růstu zadlužení.
"Prudké tempo zadlužování domácností, které je motivované spotřebou, nikoliv dlouhodobou investicí, je velmi rizikové, varující a může vést k ekonomické krizi v České republice," varoval jeden z představitelů iniciativy, poslanec Petr Rafaj (ČSSD). "Velké nebezpečí plyne z běžné praxe bank, které umožňují splácení úvěru úvěrem. Jinými slovy, jedná se o "letadlo" nebo "pyramidovou hru", jež musí dříve nebo později zkrachovat," dodal.
Problém spotřebitelských úvěrů spočívá i ve struktuře lidí, kteří se k jejich čerpání uchylují. Jedná se většinou o lidí s podprůměrnými až slabými příjmy, kteří se navíc minimálně zajímají o podmínky úvěru. Podle odhadů jen asi deset procent lidí ví, kolik činí jejich roční procentní sazba nákladů (RPSN). Jediným hlediskem tedy zůstává zda a jak rychle půjčku dostanou.
Představitelé iniciativy varují i před nerovnoprávným postavením jedince vůči subjektu poskytujícímu úvěr. Patrná je hlavně informační asymetrie, kdy lidé získávají většinu informací z reklamy a marketingových materiálů.
 "Selhávají školy i tržní prostředí, jedinec je ve srovnání s agresivní reklamou bank a finančních institucí slabším partnerem, nelze od něj očekávat suverénní a odpovědná rozhodnutí," uvedl prof. Martin Potůček, vedoucí Centra pro sociální a ekonomické strategie Fakulty sociálních věd UK. "Stát selhává, občany před riziky předlužování nechrání a nereguluje chování tržních subjektů. Navíc je velmi tvrdý, když dojde k exekucím," dodal.
Mezi rizika, související se spotřebitelskými úvěry, která mohou nastartovat negativní vývoj v české ekonomice, patří podle představitelů iniciativy hlavně pád realitního trhu, výrazný růst úrokových sazeb a snížení reálného příjmu domácností v důsledku celosvětové ekonomické krize. Následně by mohlo dojít ke sklapnutí dluhové pasti, ve které se domácnosti již nyní nacházejí.
"Z naší ekonomické analýzy vyplývá, že nesplácené spotřebitelské úvěry by mohly v České republice sehrát podobnou roli, jako sehrály v USA hypotéky a nastartovat rychlou ekonomickou krizi," řekl Rafaj.
Představitelé iniciativy chtějí s negativním trendem bojovat vzděláváním, poradenstvím a zejména změnou legislativy ve prospěch dlužníka. Chtějí například zákonnou redefinici lichvy, rozšíření odpovědnosti za špatnou půjčku na stranu jejího poskytovatele, zavedení státního dozoru či regulaci reklamy. Ta by měla zahrnovat i stanovení minimální velikosti písma pro sazbu RPSN v poměru k velikosti inzerátu či povinnost uvedení maximálního RPSN.
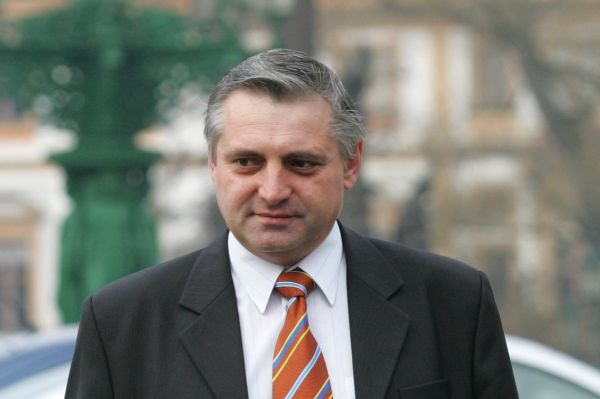
Foto: Karel Šanda, archiv Týdne